みなさん、こんにちは!
新NISAがスタートし、資産運用に対する関心がこれまで以上に高まっていますね。「インデックス投資一筋でコツコツ積み立てている」という方もいれば、「高配当株で毎月の不労所得を増やしたい」という方も多いのではないでしょうか。
わが家でも日々資産形成に取り組んでいますが、実は「夫の口座」と「妻の口座」で全く異なる投資戦略をとっています。
今回は、我が家のリアルな「日本株ポートフォリオ」を画像付きで大公開するとともに、なぜこのような運用スタイル(役割分担)にたどり着いたのか、その理由やメリットについて詳しくお話ししていきたいと思います!
「夫婦での資産運用の方法に悩んでいる」
「インデックス投資と高配当株投資の組み合わせに興味がある」
「家族に投資の良さを理解してもらいたい」
そんな方の参考になれば幸いです。ぜひ最後までお付き合いください!
1. 我が家の投資戦略:夫と妻で「目的」を明確に分ける
まず、我が家の基本的な投資方針からお伝えします。我が家では、投資戦略を大きく2つに分け、それぞれの口座で役割を明確化しています。
- 夫の口座(メインエンジン):S&P500、オール・カントリー(オルカン)などの米国・全世界株式インデックスファンド
- 妻の口座(サブエンジン&実感重視):日本の個別株(主に日本高配当株)
なぜこのように口座ごとに投資先を分けているのか、その背景には「長期的な資産最大化」と「今を楽しむ実感(モチベーション維持)」という2つの狙いがあります。
夫口座:将来のための「インデックス投資」
夫の口座では、再現性が高く、全世界や米国経済の成長にまるごと投資できる「S&P500」や「オール・カントリー(オルカン)」を軸にしています。
インデックスファンドの最大の強みは、「自動で再投資され、複利効果を最大限に活かせること」です。配当金(分配金)が直接口座に振り込まれるのではなく、ファンド内でそのまま再投資されるため、効率よく資産を雪だるま式に増やしていくことができます。20年〜30年後の老後資金や教育資金のベースを作るには、間違いなく最適・最効率の解だと考えています。
しかし、インデックス投資にはひとつだけ「弱点」があります。
それは、「運用中の手ごたえ(実感)が得にくい」という点です。
毎月決まった金額が自動で引き落とされ、画面上の数字が増減するだけ。売却しない限り手元现金が増えるわけではないため、特に投資初心者や興味が薄い家族からすると「本当に増えているの?」「何のためにやっているの?」と感じやすいのです。
そこで登場するのが、妻の口座での「日本高配当株投資」です。
2. なぜ「妻の口座」で「日本高配当株」を買うのか?
妻の口座で日本株、特に「高配当株」を中心に運用しているのには、我が家ならではの大きな理由が3つあります。
理由①:「配当金計算書(ハガキ)」という目に見える成果が届く
高配当株投資の醍醐味は、年に1〜2回、企業から自宅のポストに届く「配当金計算書(通告ハガキ)」や「株主優待」です。
インデックス投資のように画面上の数字が動くだけでなく、
「〇〇社から〇〇円の配当金が振り込まれました」
という紙の通知が自宅に届くことで、「あ、本当に企業からお金がもらえているんだ!」「お金がお金を産んでくれているんだ!」という実感が湧きます。
特に我が家のように、パートナー(妻)に投資の価値を感じてもらい、家族ぐるみで資産形成を理解・応援してもらうためには、この「目に見えるハガキの通知」が絶大な効果を発揮してくれました。
理由②:配当金額が明確にわかり、生活の足しになる
インデックス投資を切り崩して使うのは心理的に勇気がいりますが、配当金は「確定した現金収入」です。
- 「今月の配当金でちょっと良い外食に行こう」
- 「配当金で日用品や光熱費を賄ってみよう」
- 「家族旅行の足しにしよう」
このように、「今の生活を豊かにするために使えるお金」として実感しやすいのが高配当株の素晴らしいところです。配当金が入るたびに「資産に投資しておいて良かったね」と夫婦で喜びを共有できるのが、モチベーションの維持に大きくつながっています。
理由③:為替リスクを抑え、日本の優良企業を応援する
夫の口座がS&P500やオルカンなど「外貨建て資産(ドル建て等)」に偏っているため、我が家全体のアセットアロケーション(資産配分)で見ると、どうしてもドル高・円安の影響を強く受けます。
そこで妻の口座で「日本株(円建て資産)」を保有することで、通貨の分散を図っています。日本の株式市場には、財務が健全で、連続増配を行っている優良企業がたくさんあります。日本株を選ぶことで、身近な企業の成長を応援しながら、着実な不労所得を得るスタンスをとっています。
3. 【リアル公開】妻口座の日本株ポートフォリオと運用実績
それでは、実際の保有状況をご覧いただきましょう!
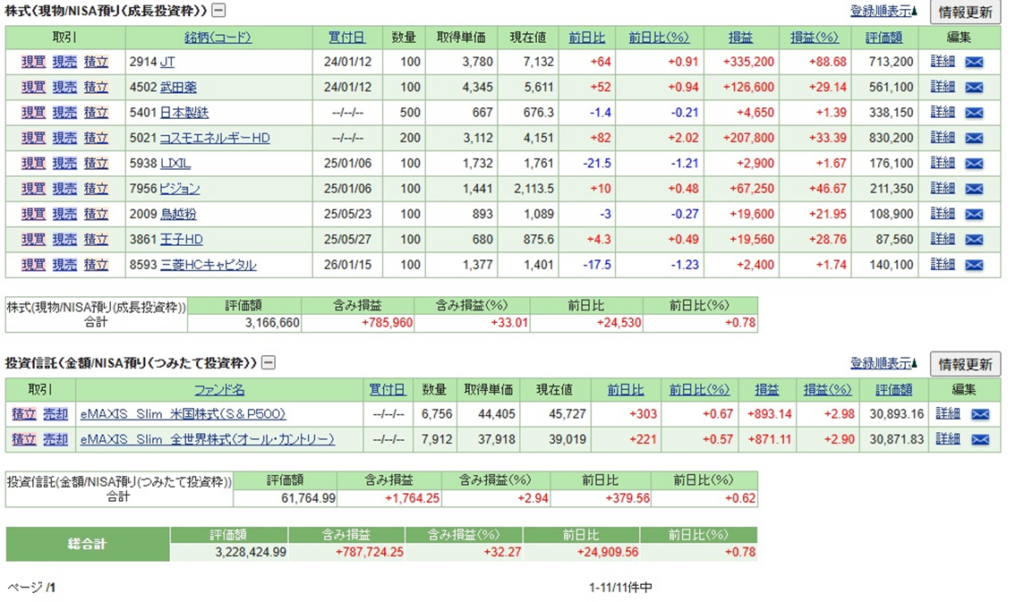
こちらが現在、妻の口座で運用している日本株のポートフォリオ(評価額・損益一覧)です。
保有銘柄の状況(概要)
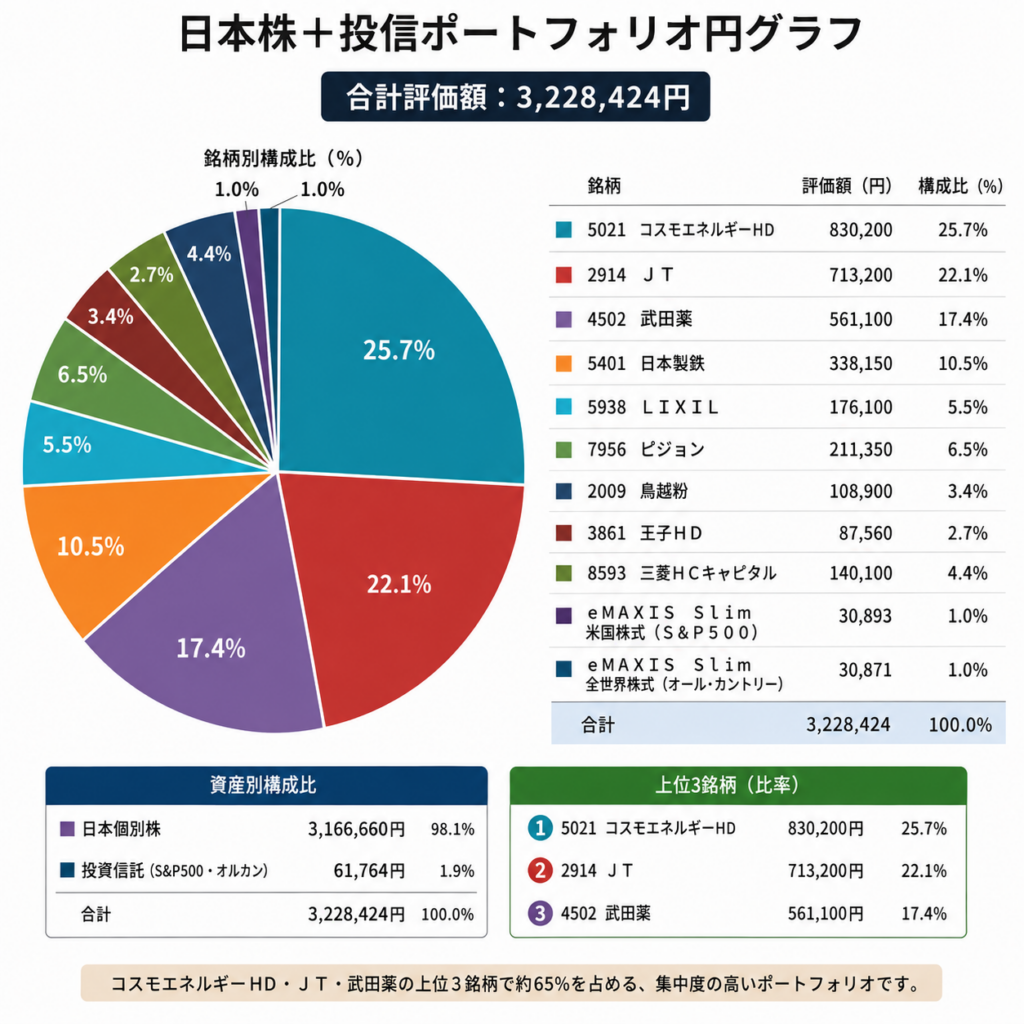
現在の主要な保有状況をデータとしてまとめました(全9銘柄)。
ポートフォリオの分析と運用のポイント
画面を見ていただくとわかる通り、全銘柄でプラス(含み益)となっており、非常に好調なパフォーマンスを維持できています!
特に主力となっている銘柄では、損益率+88.68%(損益+335,200円)や+33.39%(損益+207,800円)、+46.67%(損益+67,250円)など、大幅な含み益を生み出してくれています。
私たちが日本株を選定する際に意識しているポイントは以下の4つです。
- 配当利回りが高いか(目安:3.5〜5%前後)ただ利回りが高いだけでなく、無理な配当を出していないかチェックします。
- 業績が安定しており、増配傾向(連続増配・減配リスクが低い)にあるか配当金が維持・増配される「累進配当」を掲げる企業を優先的に選んでいます。
- 財務が健全か(自己資本比率が高いか)不況が来ても倒産せず、減配しにくい企業を選びます。
- セクター(業種)を分散させているか商社、金融、通信、インフラ、メーカーなど、特定の業界に偏らないように購入時期と銘柄を分散させています。
株価自体の上昇による「含み益」はもちろん嬉しいですが、私たちのメインの狙いは「毎年の配当金(不労所得)」です。株価が上がっても安易に売却せず、そのままガチホして、配当金をコツコツ受け取る方針を徹底しています。
ただし、現状の課題として、保有額の大きい上位3銘柄(※画像参照:損益+33万円、+20万円、+12万円の銘柄)でポートフォリオの比重の大部分を占めています。特定の銘柄への依存度が高い状態はリスクでもあるため、今後の追加投資では、これまで保有していなかった他の優良株を少しずつ増やし、ポートフォリオ全体の比重をより平準化(分散)させていくことを目標にしています。
4. この運用スタイル(二刀流)にして感じたメリット
夫口座(インデックス)× 妻口座(日本高配当株)という二刀流を始めてから、我が家には様々な良い変化がありました。
① 家族(妻)の「お金の教育・モチベーション」が上がった
最初は投資に無頓着だった妻も、定期的に届くハガキを見たり、配当金が口座に入るのを体験するうちに、「お金に働いてもらう」感覚を自然と理解してくれるようになりました。
「今月も配当金入ったよ!」「この企業、増配してくれたんだね!」といった会話が日常的に生まれるようになり、夫婦でお金について明るく話し合える環境が整ったことは、数字以上の成果だと感じています。
② 暴落期にも強いメンタルが持てる
インデックス投資だけだと、株式市場全体が暴落した時に「資産が激減した……」と大きなストレスを感じやすいです。
しかし高配当株を持っていれば、「株価は下がっているけれど、もらえる配当金の額は変わらない(あるいは増配される)」という心の支え(クッション)ができます。暴落時こそ「良い高配当株が安く買えるチャンス!」とポジティブに捉えられるようになりました。
③ 「将来の資産」と「今の豊かさ」を両立できる
「老後のためにひたすら節約してインデックスに積み立てる」だけでは、今現在の人生を楽しむことがおろそかになりがちです。
我が家では、夫のインデックス投資で将来の資産形成を確実に固めつつ、妻の高配当株投資で今の生活を少し豊かにするという、バランスの取れた資産運用を実現できています。
5. まとめ:家族に合った「投資の形」を見つけよう
今回は、我が家の日本株ポートフォリオと、夫婦で口座を分けた運用戦略についてご紹介しました。
投資には「正解」がなく、一人ひとりの目的やリスク許容度、家族構成によって最適なカタチは異なります。
もし、
「インデックス投資だけだと退屈で挫折しそう」
「パートナーに投資の理解を得てもらえず困っている」
「将来だけでなく、今の生活も少し豊かにしたい」
とお悩みの方がいらっしゃったら、ぜひ我が家のように「家族の口座を活用した高配当株投資」を取り入れてみてはいかがでしょうか?
ハガキ1枚、数千円の配当金から始まる小さな成功体験が、きっとご家庭の資産形成をより楽しく、豊かなものに変えてくれるはずです。
これからも定期的にポートフォリオの変化や配当金の運用実績をご報告していきますので、ぜひブログのブックマークやフォローをお願いします!
最後までお読みいただき、ありがとうございました!