「資産形成を始めたいけれど、何から手をつければいいかわからない…」
「不動産投資や本格的な投資に挑戦したいけど、そもそも種銭(初期費用)がない!」
そんな悩みを抱えていませんか?
かつての私も同じでした。「お金を増やしたい」という気持ちはあるものの、毎月なんとなく過ごしているとお金は残りません。
しかし、「意識を変え、仕組みを作った」ことで、NISAでまとまった資金を作り、念願の不動産購入に向けた種銭を確保することができました。
今回は、私が実際に効果を実感した「無理なく確実に資産を増やすための具体的なステップ」を包み隠さずお伝えします!
1. 資産形成の第一歩は「意識のシフト」から
多くの人が「お金を貯めよう」と思ったときに、いきなり極端な節約を始めます。例えば、毎日数十円のジュース代を削ったり、もやし生活をしたり……。
ですが、正直に言ってガチガチすぎる支出管理は長続きしません。
私がまず行ったのは、以下の3つの意識改革です。
- 「我慢する節約」から「仕組みで減らす節約」へ切り替える
- 「余ったお金を投資する」のではなく「先にないものとして確保する」
- 見栄のためのお金を使わない(身の丈に合った選択をする)
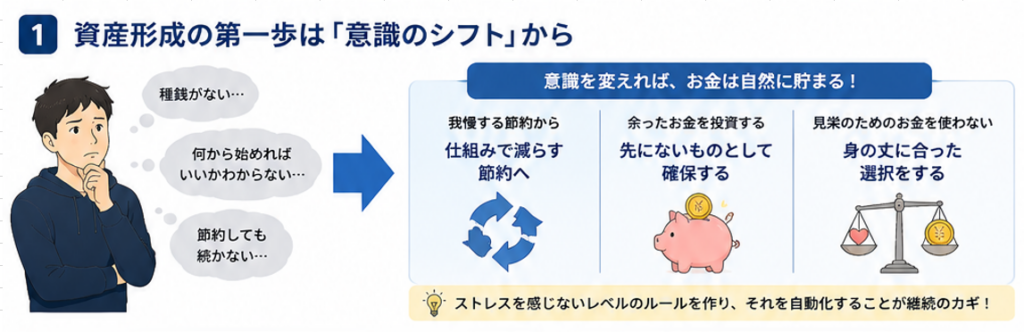
気合いや根性で乗り切る節約は、リバウンドを起こします。大切なのは、「ストレスを感じないレベルのルールを作り、それを自動化すること」でした。
2. 支出管理は「楽天エコシステム」に一本化して可視化する
支出を減らすための基本は「自分が何にお金を使っているか(可視化)」です。
支出の出口がバラバラだと、管理だけで疲れてしまいます。そこで私は、決済手段をほぼ「楽天」に統一しました。
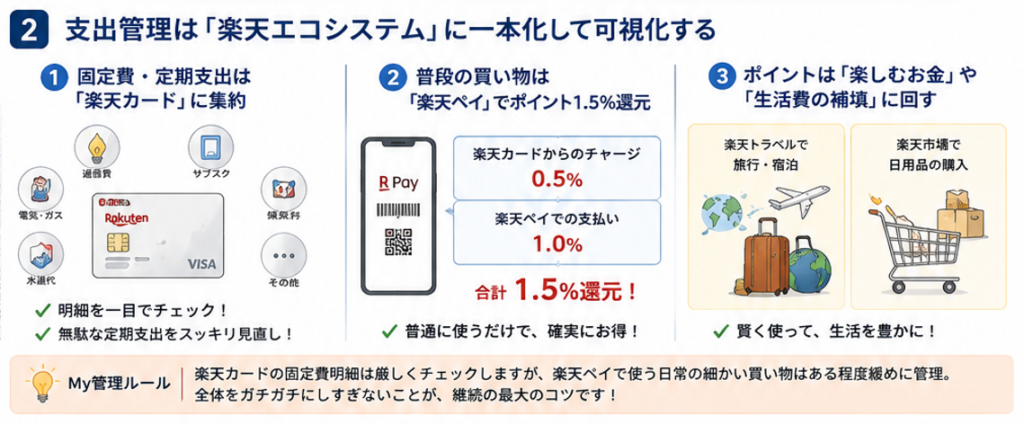
① 固定費・定期支出は「楽天カード」に集約
光熱費、サブスク、通信費などの定期的な支出は、すべて楽天カード1枚に集約しました。
これによって、明細を一目見るだけで「無駄な定期支出が発生していないか」をチェックできるようになります。使っていないサブスクの解約など、固定費の見直しが一気に楽になりました。
② 普段の買い物は「楽天ペイ」でポイント1.5%還元
日常の買い物や決済は「楽天ペイ」に一本化しました。
- 楽天カードからのチャージ:0.5%
- 楽天ペイでの支払い:1.0%
- 合計:1.5%還元
チャージと支払いで常に1.5%のポイント還元を受けられるため、普通に現金や他のカードを使うよりも確実にお得です。
③ ポイントは「楽しむお金」や「生活費の補填」に回す
貯まった楽天ポイントは、無理に貯め込まずに賢く使い切ります。
- 楽天トラベルでの旅行代・宿泊費
- 楽天市場での日用品買い物のポイント充当
「日々のポイントで旅行に行ける」というちょっとしたご褒美があるからこそ、ストレスなくキャッシュレス生活を続けられました。
💡 My管理ルール
楽天カードの固定費明細は厳しくチェックしますが、楽天ペイで使う「日常の細かい買い物」はある程度緩めに管理しています。全体をガチガチにしすぎないことが、継続の最大のコツです!
3. 「お金の自動振り分け」でNISA口座へ強制積立
支出のベースが整ったら、次は貯蓄・投資の「仕組み化」です。
「今月余った分を投資に回そう」と考えていると、人間はあればあるだけ使ってしまう生き物です。だからこそ、強制的に先取り投資をする仕組みを作りました。
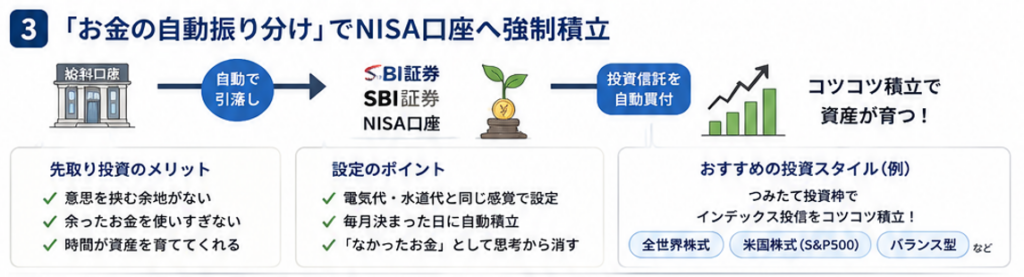
SBI証券での「自動買付」を設定する
私はSBI証券のNISA口座を活用し、毎月決まった日に定額が自動で積立・買付されるように設定しました。
ポイントは、「電気代や水道代などの固定費と同じ感覚で積立を設定すること」です。
口座から自動で引き落とされるため、自分の意思を挟む余地がありません。そして、「NISA口座に積み立てたお金は、最初から存在しなかったもの」として思考から消し去ります。
手元に残ったお金だけで生活するスタイルを徹底した結果、気がついた時にはNISA口座にまとまった金額の資産が形成されていました。
4. 大きな出費を見直す!「車」の維持費と売却戦略
資産形成のスピードを最も爆発的に上げてくれたのは、日々の数十円の節約ではなく「大きな買い物(固定費)の見直し」でした。
その代表格が「自動車」です。
中古車に9年半乗り続ける
車は新車を買った瞬間に価値が下がると言われています。私は見栄を張りたくなる気持ちを抑え、あえて身の丈に合った中古車を選び、約9年半乗り続けました。
新車のローンに追われることもなく、毎月の維持費を最小限に抑えられたことで、その分をしっかりとNISAへの積立投資に回すことができたのです。
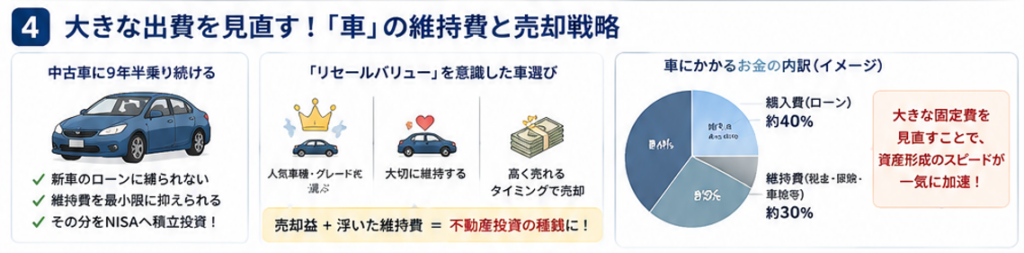
「リセールバリュー(売却価格)」を意識した車選び
さらに大きかったのは、購入時に「高く売れるかどうか(リセールバリュー)」を意識していたことです。
- 需要が高く値崩れしにくい車種・グレードを選ぶ
- 大切に維持して、適切なタイミングで高く売却する
結果として、9年半乗った車を納得のいく価格で売却することができ、その売却益や浮いた維持費が「不動産投資に挑戦するための貴重な種銭」に変わりました。
車のような大きな資産を買う時は、「いくらで買えるか」だけでなく「将来いくらで売れるか」まで考えることが、資産形成では非常に強力な武器になります。
まとめ:今日からできる資産形成の行動ステップ
今回ご紹介したステップは、特別なスキルや高い収入がなくても、「意識と設定」さえ変えれば誰でも真似できる方法です。
最後に、今すぐできるアクションプランをまとめます。
- クレジットカードを1本にまとめ、無駄なサブスクを解約する
- 普段の決済をポイント還元の高いキャッシュレス(楽天ペイ等)に変える
- 証券口座(SBI証券など)を開設し、NISAで「自動積立」を設定する
- 車や家など、大きな買い物は「リセール」と「身の丈」を意識する
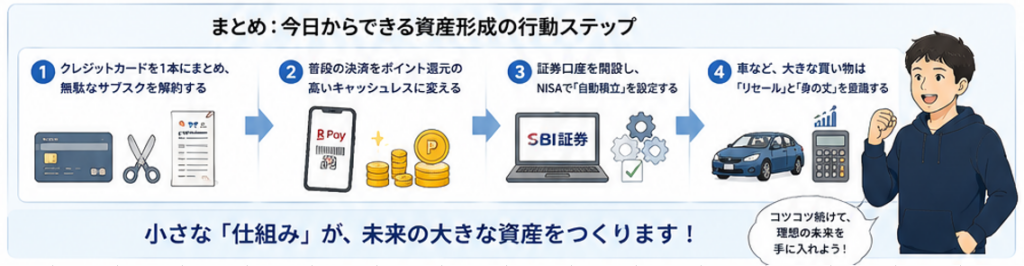
最初は小さな一歩かもしれませんが、「仕組み」さえ作ってしまえば、あとは時間が自動的にお金を育ててくれます。
積立NISAでまとまった資産ができれば、そこから私のように不動産投資などの新しい挑戦へステップアップすることも十分に可能です。
まずは「カードの1本化」や「NISAの自動買付設定」など、小さな仕組みづくりから始めてみませんか?