みなさん、こんにちは! 今回は、私が「なぜ最初の不動産投資として築古戸建を選んだのか?」、その泥臭いプロセスと1戸目にたどり着くまでのストーリーをお話しします。
今でこそ「築古戸建」に落ち着きましたが、ここに至るまでには新築アパートの挫折、ワンルームの見送り、そして銀行融資の壁など、たくさんの寄り道がありました。
1. 2018年:不動産投資への興味と「新築アパート」の挫折
もともと父親が不動産を所有していた影響もあり、以前から「不動産投資」という言葉には興味がありました。
ネットで独学を始め、最初に出会ったのが「アイケンジャパン」さんの新築アパート。 すぐに説明会へ足を運び、提案を聞いて「これはすごい!」と胸を躍らせたのを覚えています。
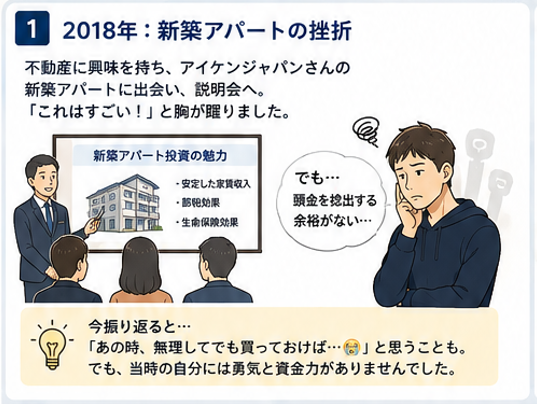
しかし……当時の自分には自己資金(頭金)を捻出する余裕がまったくありませんでした。 泣く泣く購入を断念。
💡 今振り返ると… 「あの時、無理してでも買っておけば…(泣)」とたらればを言えばキリがありませんが、当時の自分にはそこまでの勇気と資金力がなかったのが現実でした。
2. 2023年:ワンルーム提案と不完全燃焼の日々
それから5年後、知人の紹介で不動産仲介会社の営業さんと繋がる機会を得ました。
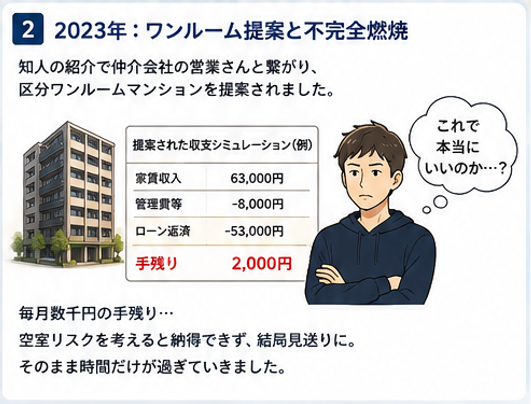
当時提案されたのは「区分ワンルームマンション」。 しかし、提示された収支シミュレーションを見てもどうしても納得がいきませんでした。
「毎月数千円の手残り…?万が一の空室リスクを考えると、本当にこれでいいのか?」
自分自身の中で熱量も上がりきらず、結局見送り。そのままズルズルと時間だけが過ぎていきました。
3. 2026年:転機——資産形成の全体像と不動産の再認識
大きく状況が変わったのは2026年です。
コツコツ続けてきたNISA口座の利益が出てきて、手元資金に少しだけ余裕が生まれました。 さらに、この数年で日本株(高配当)、仮想通貨、FXなど一通りの投資を学び、実践してきました。
ペーパーアセットを経験したからこそ、改めて「実物資産である不動産投資の必要性」を強く再認識することになります。
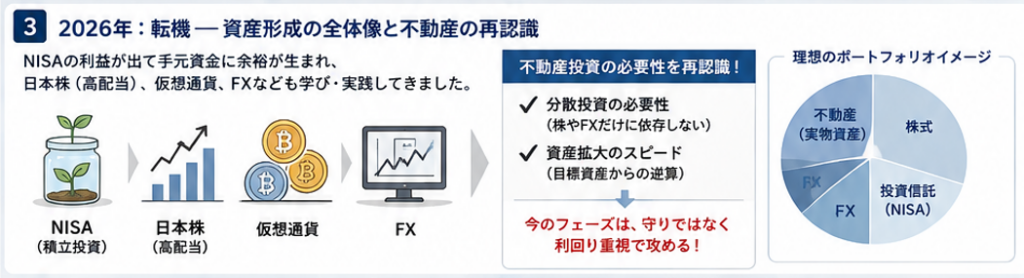
- 分散投資の必要性(株やFXだけに依存しないポートフォリオ)
- 資産拡大のスピード(自分の目標とする資産規模からの逆算)
「今の自分のフェーズは、守りではなく利回り重視で攻める必要がある!」 そう決意し、本格的に不動産市場へ参入しました。
4. 訪れた最初の試練:佐賀の戸建てと「融資の壁」
最初に狙いを定めたのは、佐賀県にある築50年・560万円の戸建て(想定利回り20%)でした。
「これだ!」と思い速攻で買付を入れ、ここから怒涛の金融機関開拓が始まります。 地銀や信用金庫など、約20行に片っ端から電話をかけまくりました。
- 福岡銀行:NG
- 西日本シティ銀行:NG
- 各種信用金庫:NG
「築年数が古すぎる」という理由で撃沈ラッシュ。 そんな中、唯一まともに話を聞いてくれたのが「信用組合(しんくみ)」さんでした。
当初は「500万円まで融資いけます」との回答をいただき歓喜したものの、最終審査のギリギリで「融資額240万円に減額」の連絡が……。
「まだ諦められない!」 そう思った私は、全国対応や築古に強いとされる滋賀銀行や三井住友トラストL&Fなどのノンバンク系にも相次いで打診しました。
しかし、返ってきたのは残酷な現実でした。
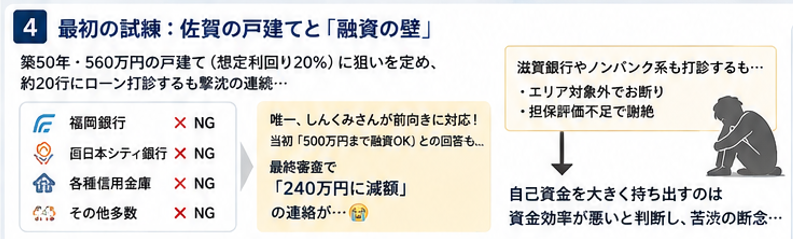
- エリア対象外によるお断り
- 築古による担保評価不足での謝絶
結局、打つ手がなくなり、自己資金を大きく持ち出す条件では資金効率が悪すぎると判断。苦渋の決断で購入を断念しました。
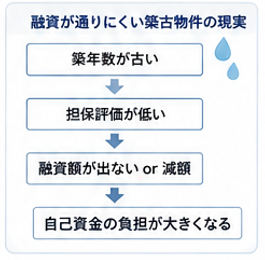
🎓 この失敗から学んだこと
- 築古物件に対する銀行・ノンバンクの厳しさ
- 単に利回りだけでなく、「融資対象エリア」や「土地値(積算価格)」を考慮する絶対的な重要性
5. 行き着いた答え:「築古戸建 × キャッシュ買い」
「じゃあアパートはどうか?」とも考えました。
しかし、目標とする高利回りを狙うとどうしても物件は築古になり、融資が厳しくなります。さらに基本的には頭金2割以上を求められるのが現状です。
「今は資産の拡大期。利回りは絶対に妥協したくない…」
思考を重ねた結果、私が導き出した最初のステップは、
『まずは手堅く、戸建てをキャッシュ(自己資金)で買う』
という戦略でした。
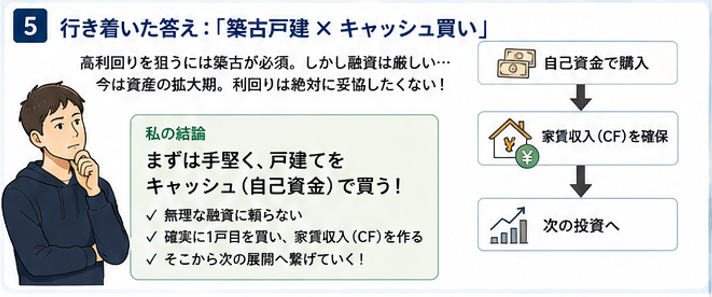
無理な融資に頼らず、まずは確実に現金で1戸目を買い、家賃収入(キャッシュフロー)を作り出す。そこから次の展開へ繋げていく作戦です。
おわりに
紆余曲折ありましたが、この数年間の「遠回り」や「失敗」があったからこそ、納得のいく戦略にたどり着くことができました。
そしてついに、私は念願の1戸目を購入することになります!
気になる「実際に購入した物件の詳細」や「リフォーム・収支」については、次回の記事で詳しくお話ししますね。お楽しみに!